Ascultă rezumatul
Ascultă articolul

Legea nr. 204/2026, promulgată la 22 octombrie, scutește de accize până la 200 de litri anual de băuturi alcoolice tradiționale produse în gospodării înscrise în Registrul agricol. Scutirea se aplică numai consumului propriu, iar vânzarea băuturilor produse în acest regim este interzisă.
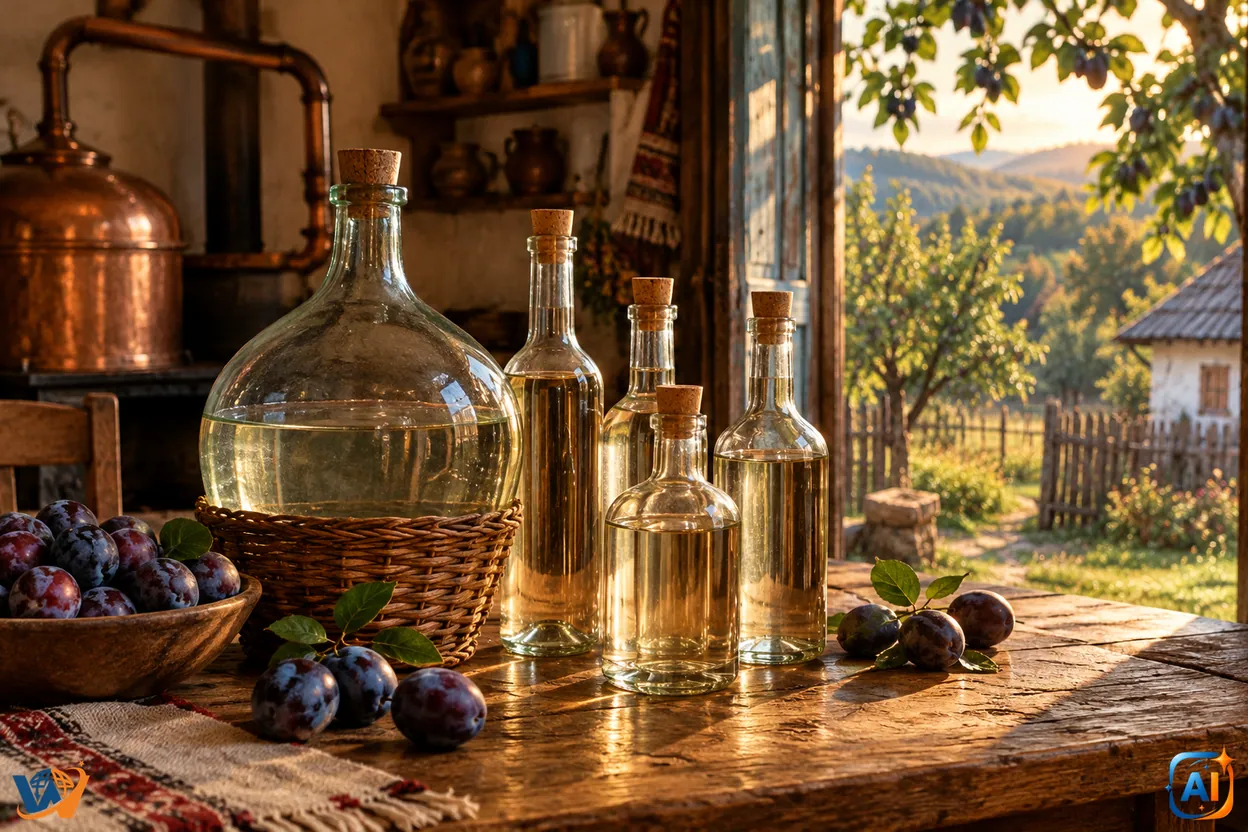
Legea care permite scutirea de la plata accizelor pentru până la 200 de litri anual de băuturi alcoolice tradiționale produse în gospodărie a fost promulgată. Măsura se aplică băuturilor realizate pentru consum propriu, în gospodării evidențiate în Registrul agricol, și nu permite vânzarea acestora.
Actul normativ a devenit Legea nr. 204/2026, după promulgarea prin Decretul nr. 820/2026. Potrivit fișei legislative a Camerei Deputaților, proiectul PL-x nr. 355/2025 a fost adoptat în forma finală la 7 octombrie 2026, după reexaminare, cu 225 de voturi „pentru”, 6 „contra”, 9 abțineri și 2 deputați prezenți care nu au votat.
Noua reglementare completează Codul fiscal și introduce o scutire de accize pentru băuturile alcoolice tradiționale produse în limita a 200 de litri anual pe gospodărie.
Condiția centrală este ca băuturile să fie destinate exclusiv consumului propriu. Textul legii stabilește clar că produsele realizate în acest regim nu trebuie să fie supuse vânzării.
Prevederea vizează gospodăriile evidențiate în Registrul agricol, iar cantitatea de băuturi tradiționale nedestinate vânzării nu se include în stabilirea limitelor cantitative aplicabile micilor producători independenți de băuturi fermentate.
Normele metodologice urmează să stabilească documentele și condițiile necesare pentru luarea în evidență și justificarea cantităților.
Deputatul Remus Lăpușan a transmis că promulgarea legii reprezintă „o măsură firească pentru gospodăriile românești și pentru tradițiile” care trebuie păstrate.
În mesajul publicat pe Facebook, acesta a subliniat că producția casnică de pălincă, țuică sau rachiu are, în multe zone ale țării, o dimensiune care depășește simpla producție.
„Am susținut acest demers pentru că pălinca, țuica sau rachiul făcute în gospodăriile oamenilor nu înseamnă doar producție, în multe zone ale țării înseamnă tradiție, familie și obiceiuri duse mai departe din generație în generație”, a transmis Remus Lăpușan.
Parlamentarul a insistat asupra diferenței dintre activitatea comercială și producția pentru consum propriu.
„Este important ca legea să facă diferența între activitatea comercială și ceea ce oamenii produc pentru consumul propriu, în propria gospodărie”, a precizat acesta.
💡 WoW Pulse | Ce permite și ce nu permite legea
Scutirea de accize se aplică doar pentru producția casnică destinată consumului propriu, în limita de 200 de litri anual pe gospodărie. Legea nu permite vânzarea băuturilor produse în acest regim și nu transformă gospodăria într-un producător comercial autorizat.
Proiectul de lege a fost înregistrat la Camera Deputaților în octombrie 2025, după adoptarea de către Senat. Camera Deputaților a fost for decizional.
În prima etapă, proiectul a fost adoptat de Camera Deputaților la 20 mai 2026. Ulterior, la 16 iunie 2026, președintele României a solicitat reexaminarea legii.
După reexaminare, Senatul a adoptat legea la 2 septembrie 2026, iar Camera Deputaților a dat votul final pe 7 octombrie 2026. Legea a fost trimisă la promulgare pe 14 octombrie 2026 și promulgată pe 22 octombrie 2026.
Modificarea este importantă pentru gospodăriile în care băuturile alcoolice tradiționale sunt produse pentru consum propriu, în special în zonele rurale unde astfel de practici sunt legate de obiceiuri familiale și locale.
În același timp, legea păstrează o delimitare fiscală clară: scutirea vizează gospodăria și consumul propriu, nu producția pentru piață. Comercializarea băuturilor alcoolice rămâne în afara acestei facilități și se supune regulilor fiscale aplicabile activităților economice.