Ascultă rezumatul
Ascultă articolul


Parlamentul a adoptat proiectul care introduce un nou mecanism voluntar de economisire și investiții pe termen lung, cu facilități fiscale pentru acumularea de bani destinați perioadei de după pensionare.
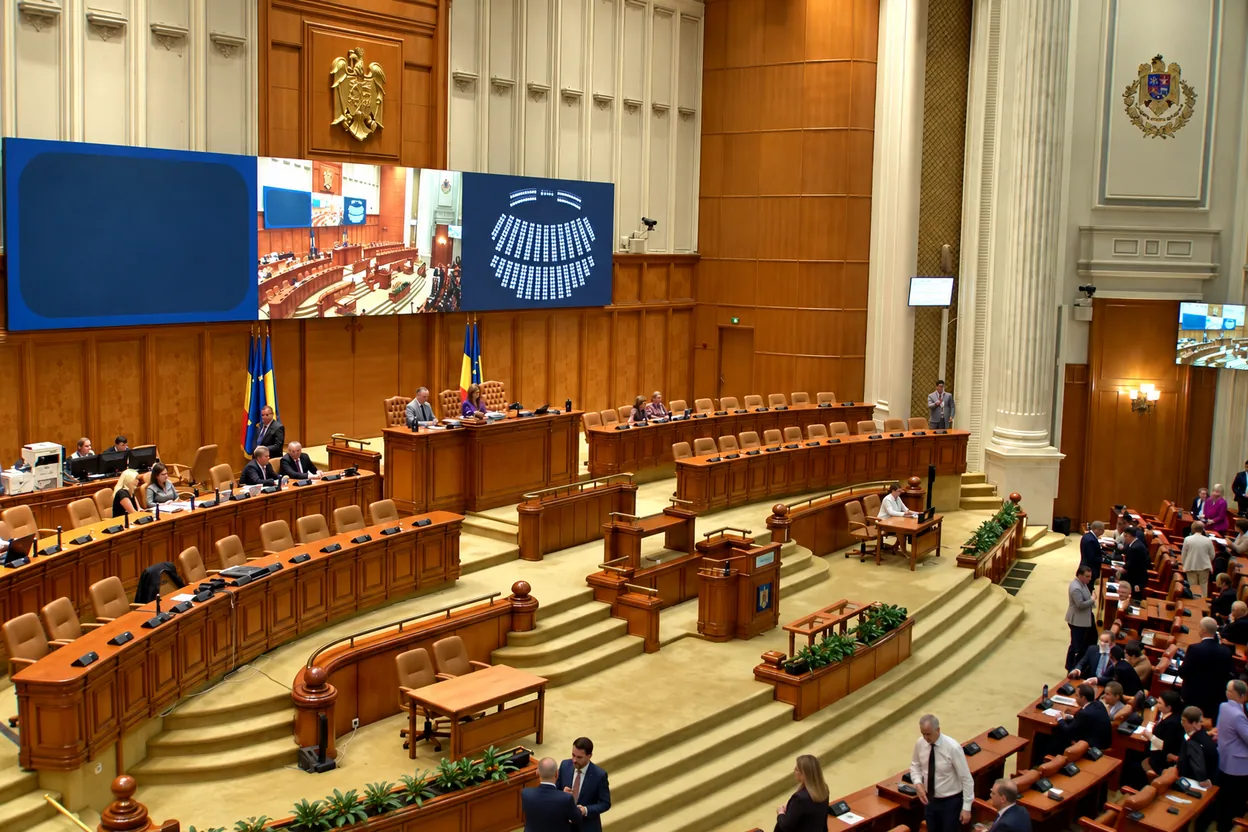
Senatul a aprobat inițiativa la 29 iunie 2026, iar Camera Deputaților, for decizional, a dat votul final pe 16 septembrie 2026, cu 262 de voturi pentru și o abținere. Proiectul nu este încă în vigoare: urmează promulgarea de către președinte și publicarea în Monitorul Oficial.
Mecanismul a trecut prin mai multe denumiri în procedura parlamentară. Inițiativa a fost depusă drept Conturi Individuale de Investiții pentru Pensie (CIIP), Senatul a adoptat-o sub denumirea Conturi Individuale de Investiții pentru Viitor (CIIV), iar la Camera Deputaților este prezentată sub denumirea Conturi de Economii și Investiții (CEI).
Principiul proiectului este crearea unor conturi speciale prin care persoanele fizice pot economisi și investi voluntar pe termen lung, beneficiind de un regim fiscal diferit de cel aplicat investițiilor realizate în afara mecanismului.
Participarea este voluntară, iar noul sistem nu înlocuiește pensia publică, Pilonul II sau Pilonul III.
În arhitectura proiectului analizat de Parlament, conturile sunt administrate prin societăți de servicii de investiții financiare (SSIF) autorizate. Titularul poate lua propriile decizii de investiție sau poate opta pentru administrarea discreționară a portofoliului de către intermediar.
Proiectul permite unei persoane să dețină mai multe asemenea conturi și să utilizeze cele două variante fiscale prevăzute de mecanism.
Mecanismul a fost construit în două variante, care tratează diferit momentul impozitării.
În varianta alimentată din venitul net, contribuția nu este deductibilă fiscal la momentul depunerii banilor.
În varianta cu deductibilitate, contribuțiile pot proveni din veniturile brute din salarii, venituri asimilate salariilor sau activități independente și sunt deductibile la calculul bazei pentru impozitul pe venit.
Pentru salariați, proiectul permite ca angajatorul să rețină și să vireze contribuția la solicitarea scrisă a angajatului.
În cazul variantei cu deductibilitate, impozitarea intervine la transferul activelor în condițiile stabilite de lege.
💡 WoW Pulse | „Fără taxe” nu descrie complet mecanismul
Cele două variante folosesc momente fiscale diferite. Într-un caz sunt investiți bani care nu beneficiază de deductibilitate la intrare, iar în celălalt contribuția este deductibilă, cu impozitare ulterioară. Facilitatea importantă este că veniturile din investiții pot fi acumulate și reinvestite în interiorul contului în regimul fiscal special prevăzut de proiect.
Una dintre cele mai importante prevederi ale proiectului privește câștigurile obținute în interiorul contului.
Textul adoptat în procedura parlamentară prevede că veniturile și câștigurile de capital realizate în cont sunt scutite de impozit și contribuții sociale pe perioada deținerii acestuia.
Și dividendele încasate în cont beneficiază de scutire de impozit.
Practic, mecanismul urmărește să permită acumularea și reinvestirea câștigurilor fără taxarea care s-ar aplica în mod obișnuit investițiilor realizate în afara acestui cadru special.
Facilitățile fiscale au reprezentat însă și unul dintre punctele contestate de instituțiile care au analizat proiectul.
Sumele acumulate pot fi direcționate către instrumentele financiare eligibile stabilite de proiect, inclusiv acțiuni listate, obligațiuni listate și fonduri de investiții listate, pe piețe reglementate din state membre OECD.
Proiectul exclude instrumentele financiare derivate utilizate în scopuri speculative, în condițiile stabilite de normele de aplicare.
Intermediarii vor avea obligația să păstreze separat activele din aceste conturi și să ofere titularilor informații despre valoarea portofoliului, structura investițiilor, randament și costuri.
Comisioanele trebuie comunicate înainte de deschiderea contului și atunci când sunt modificate.
Noul mecanism a fost prezentat public drept un sistem inspirat de modelul american, însă trebuie făcută o distincție între documentele proiectului și comunicarea politică.
În expunerea de motive, inițiatorii indică explicit sistemul american Individual Retirement Account (IRA) drept inspirație directă pentru arhitectura celor două variante fiscale. Sunt menționate Traditional IRA, unde contribuția beneficiază de facilitate fiscală iar taxarea intervine ulterior, și Roth IRA, alimentat din venit deja taxat și cu un alt tratament fiscal la retragere.
Inițiatorii compară mecanismul și cu ISA din Regatul Unit, ISK din Suedia, TFSA din Canada și NISA din Japonia.
În comunicarea politică referitoare la adoptarea proiectului a fost utilizată și analogia cu sistemul american 401(k). Această comparație nu trebuie însă confundată cu fundamentarea tehnică a proiectului: documentul oficial al inițiatorilor indică IRA drept inspirație directă pentru cele două tipuri de conturi.
Facilitățile fiscale nu elimină riscul investițional.
Proiectul nu garantează capitalul investit și nici un anumit randament. Valoarea portofoliului va depinde de instrumentele alese și de evoluția piețelor financiare.
Expunerea de motive prezintă un exemplu în care o persoană de 30 de ani investește 1.000 de lei lunar, timp de 35 de ani, iar la un randament mediu ipotetic de 8% pe an ar acumula aproximativ 2,2 milioane de lei la 65 de ani.
Este însă un scenariu ilustrativ al inițiatorilor, nu o sumă sau un randament garantat prin lege.
Mecanismul este construit pentru economisirea pe termen lung, cu acces la active în condițiile asociate deschiderii drepturilor de pensie.
După atingerea momentului prevăzut de lege, activele sunt transferate într-un cont de tranzacționare, iar câștigurile realizate ulterior sunt supuse regimului fiscal obișnuit.
Conturile pot fi și moștenite. Moștenitorii pot opta, în condițiile proiectului, între continuarea regimului prin transferul activelor într-un cont propriu compatibil și retragerea lor printr-o plată unică.
Titularii vor putea, de asemenea, să transfere integral sau parțial activele către un alt intermediar, într-un cont de același tip. Termenul prevăzut pentru transfer este de cel mult 15 zile lucrătoare, fără comision de transfer.
Proiectul a primit aviz nefavorabil din partea Consiliului Economic și Social (CES), la 22 aprilie 2026.
CES a atras atenția că investițiile realizate prin aceste conturi nu au o garanție a capitalului sau un randament minim și că protecția oferită investitorului nu acoperă riscul de piață.
Instituția a criticat și lipsa unui plafon pentru contribuții, avertizând că persoanele cu venituri foarte mari ar putea utiliza sume importante într-un mecanism fiscal preferențial.
O altă obiecție privește relația cu Pilonul III. CES consideră că apariția unui instrument cu facilități fiscale mai extinse, dar cu un regim diferit de protecție, poate afecta atractivitatea pensiilor facultative.
CES a semnalat și faptul că mecanismul nu garantează o pensie viageră și nu stabilește o plată obligatoriu eșalonată după pensionare.
Consiliul Legislativ a emis, la rândul său, aviz negativ, prin documentul nr. 426 din 4 mai 2026.
Instituția a identificat probleme de fundamentare, tehnică legislativă și claritate a unor prevederi. Una dintre observațiile importante este că mecanismul combină caracteristici ale unui produs destinat pensionării cu cele ale unui cont de investiții, fără garanția capitalului și fără protecție împotriva riscului de piață.
Consiliul Legislativ a criticat și lipsa unui plafon pentru contribuții și a atras atenția asupra efectului facilităților fiscale asupra veniturilor bugetare.
În privința dividendelor, instituția a apreciat că scutirea propusă creează un tratament diferit față de dividendele obținute în afara mecanismului și că această diferență trebuie justificată prin raportare la obiectivul politicii publice și la principiul neutralității fiscale.
Avizele Consiliului Legislativ și CES sunt consultative și nu au împiedicat continuarea procedurii parlamentare.
Consiliul Fiscal a analizat proiectul din perspectiva efectelor asupra bugetului.
În documentul nr. 24 din 6 mai 2026, instituția a constatat că nu erau întrunite cerințele prevăzute de Legea responsabilității fiscal-bugetare pentru inițiativele care conduc la diminuarea veniturilor statului și a solicitat documentele necesare pentru emiterea opiniei sale.
Consiliul Fiscal enumeră printre măsurile cu impact potențial asupra veniturilor publice scutirea veniturilor și câștigurilor de capital, scutirea dividendelor și deductibilitatea contribuțiilor pentru varianta corespunzătoare a contului.
Documentul Consiliului Fiscal nu este un aviz negativ asupra proiectului. Instituția a cerut documentația fiscal-bugetară necesară pentru a putea formula o opinie.
Senatul a adoptat proiectul la 29 iunie 2026, cu 88 de voturi pentru, unul împotrivă și nicio abținere.
Camera Deputaților, în calitate de for decizional, a adoptat proiectul pe 16 septembrie 2026, cu 262 de voturi pentru și o abținere, potrivit rezultatelor votului relatate de Digi24 și Știrile ProTV.
Adoptarea de către Parlament nu înseamnă însă că noile conturi și facilitățile fiscale pot fi utilizate imediat.
Proiectul trebuie să parcurgă procedurile constituționale ulterioare, inclusiv promulgarea de către președinte, și să fie publicat în Monitorul Oficial.
Normele necesare funcționării sistemului trebuie stabilite de ASF și Ministerul Finanțelor. În documentele proiectului este prevăzut un termen de 90 de zile de la publicarea legii pentru adoptarea reglementărilor de aplicare.
Prin urmare, facilitățile fiscale nu sunt încă în vigoare, iar forma care va produce efecte juridice este cea care va parcurge procedura de promulgare și va fi publicată în Monitorul Oficial.
Senatul României – L318/2026, fișa oficială și traseul legislativ
Senatul României – forma proiectului adoptată în procedura parlamentară
Consiliul Economic și Social – Aviz nr. 2875/22.04.2026, publicat în dosarul L318/2026
Consiliul Legislativ – Aviz nr. 426/04.05.2026, publicat în dosarul L318/2026
Consiliul Fiscal – document nr. 24/06.05.2026, publicat în dosarul L318/2026
10 octombrie 2026
10 octombrie 2026
9 octombrie 2026
9 octombrie 2026
9 octombrie 2026