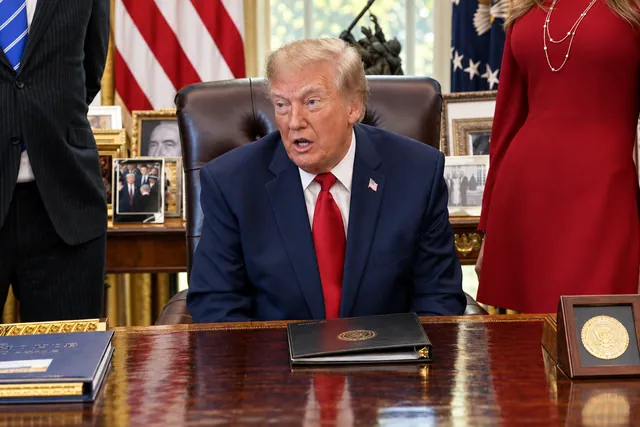
Donald Trump și-a retras procesul de 10 miliarde de dolari împotriva Serviciului Fiscal Intern (IRS) și Departamentului Trezoreriei, în cadrul unei înțelegeri care limitează anumite pretenții fiscale legate de declarații depuse înaintea acordului. Clauza publicată în relatările despre înțelegere folosește formularea „forever barred and precluded”, prin care guvernul american ar fi împiedicat definitiv să urmărească anumite audituri și revendicări fiscale privind președintele, familia sa și companiile afiliate.
Retragerea plângerii a fost înregistrată la 18 mai 2026. Miza acordului depășește închiderea procesului civil: textul descris public pune în discuție întinderea exactă a protecției acordate pentru perioade fiscale istorice și modul în care este legat de un fond federal estimat la 1,8 miliarde de dolari.
Procesul intentat IRS a pornit de la divulgarea datelor fiscale
În ianuarie 2026, Donald Trump, Donald Trump Jr., Eric Trump și Trump Organization au dat în judecată IRS și Departamentul Trezoreriei. Reclamanții au cerut despăgubiri de 10 miliarde de dolari, susținând că autoritățile nu au protejat corespunzător informațiile fiscale confidențiale ale familiei și companiei.
Cazul era legat de divulgarea unor date fiscale în perioada primului mandat prezidențial al lui Trump. Charles Littlejohn, contractor al IRS, a fost condamnat pentru divulgarea ilegală a unor documente fiscale.
La 18 mai 2026, Trump și ceilalți reclamanți au renunțat voluntar la plângere. Retragerea a închis acțiunea în forma sa inițială, fără ca procesul să ajungă la soluționarea pe fond a tuturor acuzațiilor formulate în cerere, potrivit relatării Agerpres.
Ce limitează clauza privind pretențiile fiscale
Relatările despre addendumul asociat înțelegerii indică o interdicție permanentă pentru anumite pretenții și verificări fiscale referitoare la declarații depuse înainte de semnarea acordului. Formularea se aplică pretențiilor care „au fost sau ar fi putut fi” formulate în legătură cu acele declarații.
Clauza trebuie citită în limitele descrise public: ea privește perioade fiscale și persoane sau entități incluse în acord. Nu rezultă că toate obligațiile fiscale ale lui Trump, ale familiei sale sau ale companiilor afiliate au fost anulate și nici că ar exista o imunitate fiscală generală pentru viitor.
Diferența este importantă. O interdicție asupra unor pretenții istorice nu înseamnă că administrația nu ar mai putea aplica legislația fiscală în legătură cu perioade sau situații care nu intră în domeniul acordului. Reuters a relatat că prevederea împiedică guvernul să redeschidă sau să urmărească anumite pretenții fiscale istorice.
Prin urmare, efectul juridic exact depinde de definițiile și limitele prevăzute în acord: perioadele fiscale vizate, persoanele și entitățile acoperite, precum și tipurile de pretenții la care se referă interdicția.
Fondul de 1,8 miliarde de dolari rămâne o miză separată a acordului
Înțelegerea este asociată cu un fond federal estimat la aproximativ 1,8 miliarde de dolari, denumit „Anti-Weaponization Fund”. Potrivit relatărilor citate, fondul ar urma să fie destinat persoanelor care susțin că au fost vizate de abuzuri politice sau judiciare în timpul administrației precedente.
Relatările publice nu prezintă însă, în forma sintetizată a acordului, toate detaliile privind funcționarea fondului: criteriile de eligibilitate, procedura de acordare a banilor, instituția care îl administrează și relația juridică exactă dintre fond și retragerea procesului.
Această legătură a alimentat criticile democraților și ale unor experți în etică. Criticii se tem că mecanismul ar putea favoriza persoane apropiate de Trump și îl descriu drept un fond discreționar finanțat din bani publici.
Casa Albă și aliații președintelui resping această interpretare. Ei susțin că măsura urmărește să repare ceea ce consideră a fi folosirea politică a instituțiilor federale împotriva adversarilor administrației Trump. Associated Press a relatat că acordul și fondul au amplificat dezbaterea privind autoritatea executivă și administrarea banilor publici.
De ce acordul provoacă o controversă instituțională
Controversa nu se referă doar la renunțarea la cererea de despăgubiri de 10 miliarde de dolari. Problema centrală este că acordul a fost încheiat între administrație și instituții aflate în sfera executivului, în timp ce prevederea fiscală îl privește direct pe președinte și persoane sau companii asociate acestuia.
Conflictul de interese: criticii susțin că președintele beneficiază de o înțelegere negociată cu instituții asupra cărora administrația sa exercită autoritate executivă.
Întinderea clauzei: susținătorii acordului afirmă că acesta se referă la pretenții istorice și nu creează imunitate pentru eventuale obligații fiscale viitoare.
Fondurile publice: criticii cer clarificări privind originea banilor, administrarea fondului și persoanele care ar putea primi despăgubiri.
Protecția informațiilor fiscale: procesul inițial a avut la bază divulgarea datelor fiscale și acuzația că IRS nu a prevenit suficient compromiterea acestora.
Ce se poate spune despre efectul juridic al înțelegerii
Efectul confirmat al demersului este retragerea procesului intentat de Trump și limitarea, potrivit relatărilor despre acord, a unor pretenții fiscale asociate declarațiilor depuse înainte de semnarea sa.
Clauza nu trebuie interpretată automat ca anulând toate obligațiile fiscale ale lui Trump, ale familiei sale sau ale companiilor afiliate. Formularea publică indică o protecție pentru anumite situații istorice, nu o exonerare generală de la respectarea legislației fiscale.
Din punct de vedere politic, înțelegerea închide o dispută privind divulgarea datelor fiscale și auditurile din trecut, dar deschide o dezbatere despre limitele puterii executive. Pentru adversarii administrației, cazul ridică întrebări despre egalitatea în fața legii și despre posibilitatea ca instituțiile guvernamentale să aprobe măsuri care îl avantajează direct pe titularul funcției prezidențiale.
Astfel, cele două puncte decisive rămân domeniul exact al interdicției privind pretențiile fiscale istorice și regulile concrete după care ar urma să funcționeze fondul de 1,8 miliarde de dolari.